Domain hmec.de kaufen?
Wir ziehen mit dem Projekt
hmec.de um.
Sind Sie am Kauf der Domain
hmec.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hmec.de kaufen?
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Lebensversicherung
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
Zuverlässigkeit im Fahrzeug- und Maschinenbau, Fachbücher von Bernd Bertsche, Martin DazerVon immer komplexer werdenden technischen Produkten erwartet man heute nicht nur gesteigerte Leistungsfähigkeit, sondern auch erhöhte Zuverlässigkeit. Dieses Lehrbuch ist sowohl eine Einführung in die Zuverlässigkeitstheorie für Fahrzeug- und Maschinenbauingenieure als auch ein Nachschlage- und Vertiefungswerk für Zuverlässigkeitsspezialisten. Neben den praxisrelevanten statistischen Grundlagen und den qualitativen Zuverlässigkeitsmethoden wie der FMEA und der FTA befasst sich dieses Lehrbuch schwerpunktmässig mit der Lebensdauerdatenanalyse und den Zuverlässigkeitstestmethoden. Der Stoff ist theoretisch fundiert und zugleich praxisnah aufbereitet. Aufbau und Darstellungsweise machen ein unmittelbares Arbeiten mit dem Buch möglich. Vertieft werden die beschriebenen Theorien, Begriffe und Vorgehensweisen durch Beispiele und Übungen mit Lösungen. Für diese Neuauflage wurde, neben der Erweiterung und Überarbeitung der Kapitel, ein neues Kapitel zum Thema Prognostics & Health Management (PHM) aufgenommen. Darin werden die neuesten Ansätze der Zuverlässigkeitsabsicherung mittels Health-Monitoring und Prognose der verbleibenden Restlebensdauer vorgestellt.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualität und Leistung von Beratung, Fachbücher von Gerhard Fatzer, Gerhard Rappe-Giesecke FatzerEin Leitfaden und Ratgeber für Auftraggeber und Auftraggeberorganisationen in einem immer wichtiger und unübersichtlicher werdenden Feld von Dienstleistungen, so umschreiben die drei prominenten Autoren ihr Buch über Qualität und Leistung von Beratung. Als erfahrene Beratungspersonen kennen sie die beschriebenen Beratungsformen Supervision, Coaching und Organisationsentwicklung mit ihren Möglichkeiten und Grenzen genau. Nach einem allgemeinen Teil zu Veränderungen in Organisationen widmen sie jeder der drei Beratungsformen ein eigenes Kapitel. Jeweils im ersten Teil wird das Konzept (Ziele, Vorgehen, Prinzipien, Phasen, Möglichkeiten, Grenzen etc.) erläutert. Anschliessend werden Qualitätskriterien für die Beratung aufgelistet und das Profil von guten - oder müsste man eher sagen von perfekten - Beratungspersonen (SupervisorInnen, Coaches, BeraterInnen) definiert. Die Hinweise auf die Vielseitigkeit der Anforderungen an Beratungspersonen machen den Entscheidungsträgern bewusst, wie anspruchsvoll die Beratungstätigkeit ist. Und damit erreicht dann der Leitfaden und Ratgeber auch sein Ziel: die Einsicht, dass Supervision, Coaching und Organisationsentwicklungsaufträge in die Hände qualifizierter und erfahrener Beratungsfachleute gehören. Fazit: Ein lesenswertes Buch für alle, die Beratungen genehmigen müssen oder selber Supervision, Coaching oder Organisationsentwicklung in Anspruch nehmen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt die Lebensversicherung?
Die Lebensversicherung wird in der Regel an die im Vertrag benannten Begünstigten ausgezahlt. Diese können vom Versicherungsnehmer frei gewählt werden und müssen nicht unbedingt Familienmitglieder sein. Falls keine Begünstigten benannt wurden oder diese vor dem Versicherungsnehmer versterben, wird die Versicherungssumme in der Regel an die Erben des Versicherungsnehmers ausgezahlt. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Lebensversicherung im Todesfall gemäß den Wünschen des Versicherungsnehmers ausgezahlt wird. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Begünstigten noch aktuell sind und gegebenenfalls Anpassungen vorzunehmen. **
-
Wann greift die Lebensversicherung?
Die Lebensversicherung greift im Todesfall des Versicherten, um finanzielle Unterstützung für die Hinterbliebenen zu bieten. Sie dient dazu, den Lebensstandard der Familie aufrechtzuerhalten und finanzielle Verpflichtungen zu decken. Zudem kann die Lebensversicherung auch bei schwerer Krankheit oder dauerhafter Invalidität des Versicherten Leistungen erbringen. Es ist wichtig, die genauen Bedingungen und Leistungen der Lebensversicherungspolice zu kennen, um im Ernstfall optimal abgesichert zu sein. Wann genau die Lebensversicherung greift, hängt also von den individuellen Vertragsbedingungen ab. **
-
Wer braucht eine Lebensversicherung?
Wer braucht eine Lebensversicherung? Diese Versicherung ist besonders wichtig für Menschen, die finanziell für ihre Familie sorgen und sicherstellen möchten, dass ihre Lieben im Falle ihres Todes abgesichert sind. Auch Personen mit hohen Schulden oder Krediten können von einer Lebensversicherung profitieren, um sicherzustellen, dass ihre Schulden im Todesfall beglichen werden können. Selbstständige und Unternehmer können eine Lebensversicherung nutzen, um ihr Geschäft und ihre Mitarbeiter abzusichern. Zudem kann eine Lebensversicherung auch als Teil der Altersvorsorge dienen, um finanzielle Sicherheit im Ruhestand zu gewährleisten. **
-
Ist eine Lebensversicherung Erbschaftssteuerpflichtig?
Ist eine Lebensversicherung Erbschaftssteuerpflichtig? Die Erbschaftssteuer wird in der Regel auf den Nachlass des Verstorbenen erhoben, zu dem auch Lebensversicherungen gehören können. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie z.B. dem Wert der Lebensversicherung und dem Verwandtschaftsverhältnis zum Erblasser. Es gibt jedoch Freibeträge, bis zu denen keine Erbschaftssteuer anfällt. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Auswirkungen einer Lebensversicherung im Erbfall zu klären. **
Ist eine Lebensversicherung notwendig?
Ist eine Lebensversicherung notwendig? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel deiner finanziellen Situation, deinen Verpflichtungen und deinen persönlichen Umständen. Eine Lebensversicherung kann sinnvoll sein, um deine Familie im Falle deines Todes abzusichern und finanziell zu unterstützen. Es ist wichtig, die verschiedenen Arten von Lebensversicherungen zu verstehen und zu prüfen, ob du tatsächlich eine benötigst. Es kann auch hilfreich sein, mit einem Finanzberater zu sprechen, um eine fundierte Entscheidung zu treffen. Letztendlich hängt die Notwendigkeit einer Lebensversicherung von deinen individuellen Bedürfnissen und Zielen ab. **
Wer zahlt die Lebensversicherung?
Die Lebensversicherung wird in der Regel von dem Versicherungsnehmer bezahlt. Dieser schließt den Vertrag ab und leistet die regelmäßigen Beitragszahlungen. Die Höhe der Beiträge hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Versicherungsschutz, dem Eintrittsalter und dem Gesundheitszustand des Versicherten. Die Versicherungsgesellschaft übernimmt im Gegenzug das Risiko, im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten auszuzahlen. In einigen Fällen können auch Arbeitgeber Lebensversicherungen für ihre Mitarbeiter abschließen und die Beiträge übernehmen. **
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
Die Lebensversicherung im Erb- und Erbschaftssteuerrecht, Fachbücher von Christopher Riedel, Hanspeter Daragan, Michael Ott-Eulberg, Birgit EulbergDas Fachbuch "Die Lebensversicherung im Erb- und Erbschaftssteuerrecht" bietet eine umfassende Analyse der komplexen Zusammenhänge zwischen Lebensversicherungen und erbrechtlichen Fragestellungen. Es behandelt die verschiedenen Formen der Lebensversicherung sowie alternative Vorsorgeprodukte und ordnet diese in relevante erbrechtliche Themen ein, wie etwa Testamentsvollstreckung, Nachlassverwaltung und Pflichtteilsrecht. Ein weiterer Schwerpunkt liegt auf der steuerrechtlichen Behandlung von Lebensversicherungen im Kontext der Erbschaft- und Schenkungsteuer. Das Werk ist praxisorientiert und enthält zahlreiche Musterschreiben, Beispiele mit Lösungen und Prüfschemata, die den Leser bei der Anwendung des Gelernten unterstützen. Die systematische Darstellung und die detaillierten Erläuterungen machen es zu einem unverzichtbaren Nachschlagewerk für Fachleute im Bereich Erbrecht und Steuerrecht.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
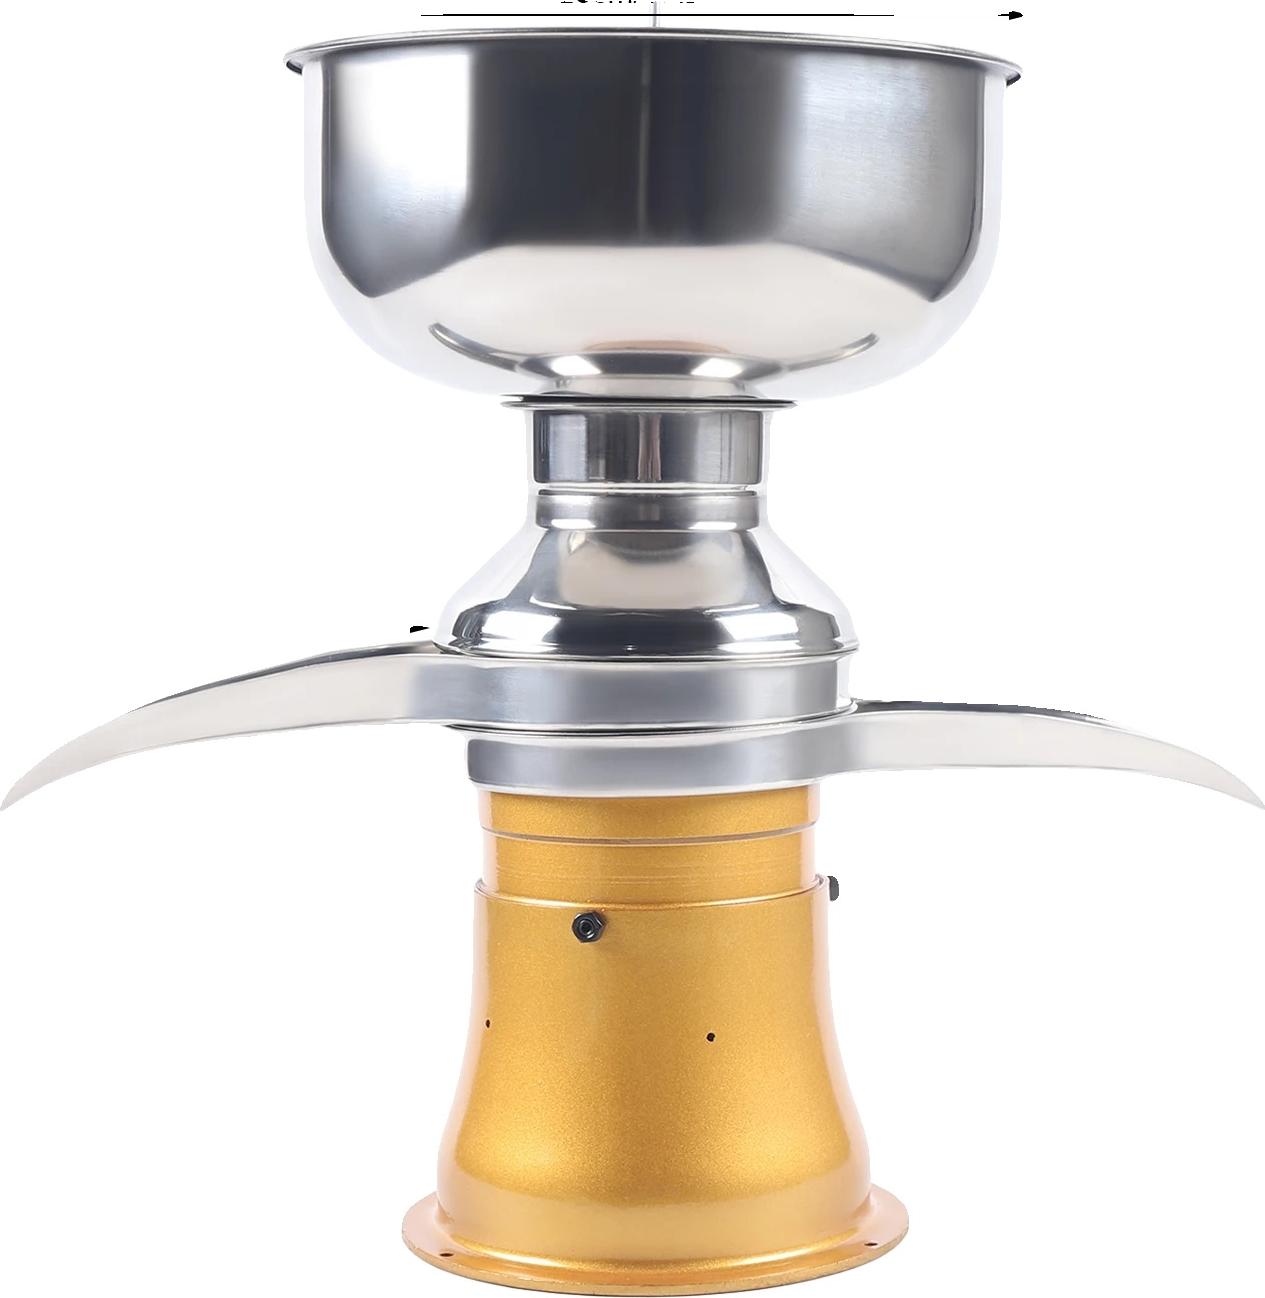
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V321,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Zuverlässigkeit im Fahrzeug- und Maschinenbau, Fachbücher von Bernd Bertsche, Martin DazerVon immer komplexer werdenden technischen Produkten erwartet man heute nicht nur gesteigerte Leistungsfähigkeit, sondern auch erhöhte Zuverlässigkeit. Dieses Lehrbuch ist sowohl eine Einführung in die Zuverlässigkeitstheorie für Fahrzeug- und Maschinenbauingenieure als auch ein Nachschlage- und Vertiefungswerk für Zuverlässigkeitsspezialisten. Neben den praxisrelevanten statistischen Grundlagen und den qualitativen Zuverlässigkeitsmethoden wie der FMEA und der FTA befasst sich dieses Lehrbuch schwerpunktmässig mit der Lebensdauerdatenanalyse und den Zuverlässigkeitstestmethoden. Der Stoff ist theoretisch fundiert und zugleich praxisnah aufbereitet. Aufbau und Darstellungsweise machen ein unmittelbares Arbeiten mit dem Buch möglich. Vertieft werden die beschriebenen Theorien, Begriffe und Vorgehensweisen durch Beispiele und Übungen mit Lösungen. Für diese Neuauflage wurde, neben der Erweiterung und Überarbeitung der Kapitel, ein neues Kapitel zum Thema Prognostics & Health Management (PHM) aufgenommen. Darin werden die neuesten Ansätze der Zuverlässigkeitsabsicherung mittels Health-Monitoring und Prognose der verbleibenden Restlebensdauer vorgestellt.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
-
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **
-
Wer bekommt die Lebensversicherung?
Die Lebensversicherung wird in der Regel an die im Vertrag benannten Begünstigten ausgezahlt. Diese können vom Versicherungsnehmer frei gewählt werden und müssen nicht unbedingt Familienmitglieder sein. Falls keine Begünstigten benannt wurden oder diese vor dem Versicherungsnehmer versterben, wird die Versicherungssumme in der Regel an die Erben des Versicherungsnehmers ausgezahlt. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Lebensversicherung im Todesfall gemäß den Wünschen des Versicherungsnehmers ausgezahlt wird. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Begünstigten noch aktuell sind und gegebenenfalls Anpassungen vorzunehmen. **
-
Wann greift die Lebensversicherung?
Die Lebensversicherung greift im Todesfall des Versicherten, um finanzielle Unterstützung für die Hinterbliebenen zu bieten. Sie dient dazu, den Lebensstandard der Familie aufrechtzuerhalten und finanzielle Verpflichtungen zu decken. Zudem kann die Lebensversicherung auch bei schwerer Krankheit oder dauerhafter Invalidität des Versicherten Leistungen erbringen. Es ist wichtig, die genauen Bedingungen und Leistungen der Lebensversicherungspolice zu kennen, um im Ernstfall optimal abgesichert zu sein. Wann genau die Lebensversicherung greift, hängt also von den individuellen Vertragsbedingungen ab. **
Ähnliche Suchbegriffe für Lebensversicherung
-
Qualität und Leistung von Beratung, Fachbücher von Gerhard Fatzer, Gerhard Rappe-Giesecke FatzerEin Leitfaden und Ratgeber für Auftraggeber und Auftraggeberorganisationen in einem immer wichtiger und unübersichtlicher werdenden Feld von Dienstleistungen, so umschreiben die drei prominenten Autoren ihr Buch über Qualität und Leistung von Beratung. Als erfahrene Beratungspersonen kennen sie die beschriebenen Beratungsformen Supervision, Coaching und Organisationsentwicklung mit ihren Möglichkeiten und Grenzen genau. Nach einem allgemeinen Teil zu Veränderungen in Organisationen widmen sie jeder der drei Beratungsformen ein eigenes Kapitel. Jeweils im ersten Teil wird das Konzept (Ziele, Vorgehen, Prinzipien, Phasen, Möglichkeiten, Grenzen etc.) erläutert. Anschliessend werden Qualitätskriterien für die Beratung aufgelistet und das Profil von guten - oder müsste man eher sagen von perfekten - Beratungspersonen (SupervisorInnen, Coaches, BeraterInnen) definiert. Die Hinweise auf die Vielseitigkeit der Anforderungen an Beratungspersonen machen den Entscheidungsträgern bewusst, wie anspruchsvoll die Beratungstätigkeit ist. Und damit erreicht dann der Leitfaden und Ratgeber auch sein Ziel: die Einsicht, dass Supervision, Coaching und Organisationsentwicklungsaufträge in die Hände qualifizierter und erfahrener Beratungsfachleute gehören. Fazit: Ein lesenswertes Buch für alle, die Beratungen genehmigen müssen oder selber Supervision, Coaching oder Organisationsentwicklung in Anspruch nehmen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
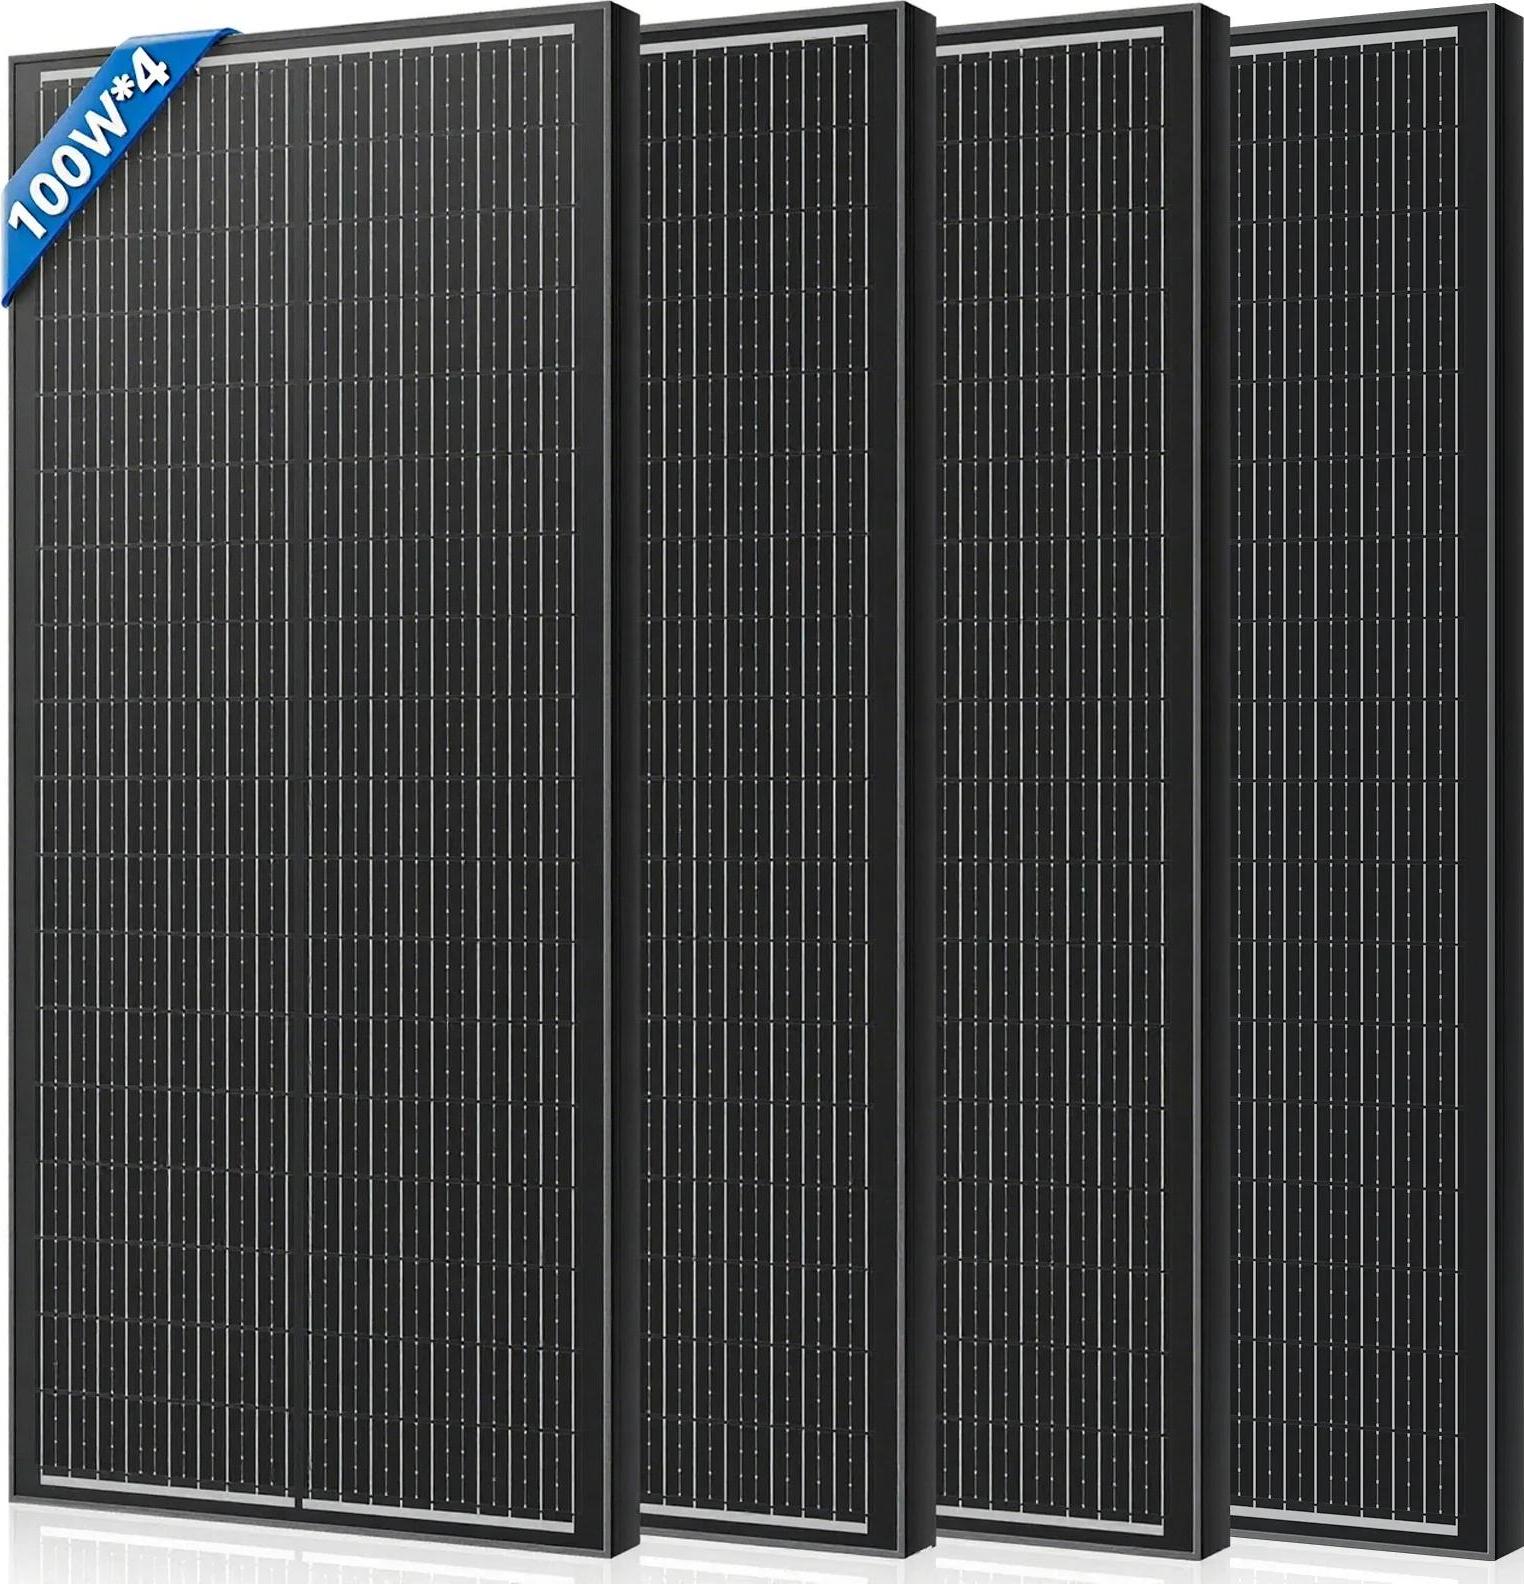
Solarpanel, monokristallines Silizium, hohe Effizienz, 400Weffiziente energieumwandlung: nutzt fortschrittliche technologie für eine optimale energieabsorption und stellt sicher, dass sie das beste aus ihrer energiequelle herausholen.vielseitige energiequelle: ideal für eine vielzahl von anwendungen, von der netzunabhängigen lebensweise bis zur verbesserung ihrer gartenund wohnmobilerfahrungen.robustes design: entwickelt, um rauen wetterbedingungen standzuhalten und zuverlässige leistung unabhängig von der umgebung zu bieten.tragbar und kompakt: für einfache installation und transport konzipiert, was es zu einer praktischen wahl für sowohl innenals auch außenanwendungen macht.benutzerfreundlich: verfügt über krokodilklemmen für unkomplizierte verbindungen zu geräten, was ihren einrichtungsprozess vereinfacht. Spezifikation: material: monokristallines siliziumabmessungen: 100wmaximale leistungsspannung: 19,5vmaximaler strom: 5,13aleerlaufspannung: 23,4vkurzschlussstrom: 5,64amaximale systemspannung: dc1000veffizienz: 24%betriebstemperaturbereic360,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Qualität im Service, Fachbücher von Franz J. BrunnerIn einer Wirtschaftskrise rücken stabile Kundenbeziehungen stärker in den Mittelpunkt. Nur Unternehmen, die ihre Kunden pflegen und sich auf ihre treue Kundschaft verlassen können, sind in der Lage, auch eine Krise erfolgreich durchzustehen. In solchen Zeiten sind daher nachhaltige und emotionale Kundenbindungen von ausschlaggebender Bedeutung. Ein Unternehmen, das wettbewerbsfähig bleiben will, muss die Qualität im Service genauso aufbauen und managen wie die Produktqualität. Dennoch wird diese Tatsache von vielen Unternehmen noch immer unterschätzt und nicht systematisch in die Firmenstrategie und in die internen Prozesse integriert. Der Autor zeigt in dem vorliegenden Buch, wie es geht. Auf Basis des bestehenden Qualitätsmanagements wird ein Kundenbeziehungsmanagement aufgebaut. Die Dienstleistung wird wie ein Produkt entwickelt und die Qualität der Leistung ständig geprüft. Der Autor stellt hilfreiche Instrumente zum Aufbau einer erfolgreichen Dienstleistung vor und zeigt, wie einzelne Dienstleistungssektoren dabei vorgehen. Beispiele vorbildlicher Dienstleistungen runden das Ganze ab.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht eine Lebensversicherung?
Wer braucht eine Lebensversicherung? Diese Versicherung ist besonders wichtig für Menschen, die finanziell für ihre Familie sorgen und sicherstellen möchten, dass ihre Lieben im Falle ihres Todes abgesichert sind. Auch Personen mit hohen Schulden oder Krediten können von einer Lebensversicherung profitieren, um sicherzustellen, dass ihre Schulden im Todesfall beglichen werden können. Selbstständige und Unternehmer können eine Lebensversicherung nutzen, um ihr Geschäft und ihre Mitarbeiter abzusichern. Zudem kann eine Lebensversicherung auch als Teil der Altersvorsorge dienen, um finanzielle Sicherheit im Ruhestand zu gewährleisten. **
-
Ist eine Lebensversicherung Erbschaftssteuerpflichtig?
Ist eine Lebensversicherung Erbschaftssteuerpflichtig? Die Erbschaftssteuer wird in der Regel auf den Nachlass des Verstorbenen erhoben, zu dem auch Lebensversicherungen gehören können. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie z.B. dem Wert der Lebensversicherung und dem Verwandtschaftsverhältnis zum Erblasser. Es gibt jedoch Freibeträge, bis zu denen keine Erbschaftssteuer anfällt. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Auswirkungen einer Lebensversicherung im Erbfall zu klären. **
-
Ist eine Lebensversicherung notwendig?
Ist eine Lebensversicherung notwendig? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel deiner finanziellen Situation, deinen Verpflichtungen und deinen persönlichen Umständen. Eine Lebensversicherung kann sinnvoll sein, um deine Familie im Falle deines Todes abzusichern und finanziell zu unterstützen. Es ist wichtig, die verschiedenen Arten von Lebensversicherungen zu verstehen und zu prüfen, ob du tatsächlich eine benötigst. Es kann auch hilfreich sein, mit einem Finanzberater zu sprechen, um eine fundierte Entscheidung zu treffen. Letztendlich hängt die Notwendigkeit einer Lebensversicherung von deinen individuellen Bedürfnissen und Zielen ab. **
-
Wer zahlt die Lebensversicherung?
Die Lebensversicherung wird in der Regel von dem Versicherungsnehmer bezahlt. Dieser schließt den Vertrag ab und leistet die regelmäßigen Beitragszahlungen. Die Höhe der Beiträge hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Versicherungsschutz, dem Eintrittsalter und dem Gesundheitszustand des Versicherten. Die Versicherungsgesellschaft übernimmt im Gegenzug das Risiko, im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten auszuzahlen. In einigen Fällen können auch Arbeitgeber Lebensversicherungen für ihre Mitarbeiter abschließen und die Beiträge übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.