Domain hmec.de kaufen?
Wir ziehen mit dem Projekt
hmec.de um.
Sind Sie am Kauf der Domain
hmec.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hmec.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
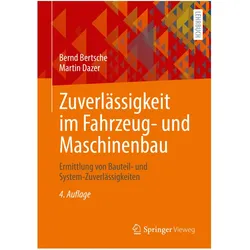
Zuverlässigkeit im Fahrzeug- und Maschinenbau, Fachbücher von Bernd Bertsche, Martin DazerVon immer komplexer werdenden technischen Produkten erwartet man heute nicht nur gesteigerte Leistungsfähigkeit, sondern auch erhöhte Zuverlässigkeit. Dieses Lehrbuch ist sowohl eine Einführung in die Zuverlässigkeitstheorie für Fahrzeug- und Maschinenbauingenieure als auch ein Nachschlage- und Vertiefungswerk für Zuverlässigkeitsspezialisten. Neben den praxisrelevanten statistischen Grundlagen und den qualitativen Zuverlässigkeitsmethoden wie der FMEA und der FTA befasst sich dieses Lehrbuch schwerpunktmässig mit der Lebensdauerdatenanalyse und den Zuverlässigkeitstestmethoden. Der Stoff ist theoretisch fundiert und zugleich praxisnah aufbereitet. Aufbau und Darstellungsweise machen ein unmittelbares Arbeiten mit dem Buch möglich. Vertieft werden die beschriebenen Theorien, Begriffe und Vorgehensweisen durch Beispiele und Übungen mit Lösungen. Für diese Neuauflage wurde, neben der Erweiterung und Überarbeitung der Kapitel, ein neues Kapitel zum Thema Prognostics & Health Management (PHM) aufgenommen. Darin werden die neuesten Ansätze der Zuverlässigkeitsabsicherung mittels Health-Monitoring und Prognose der verbleibenden Restlebensdauer vorgestellt.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Zuverlässigkeit des Hilfsschulaufnahmeverfahrens in der BRD, Fachbücher von Lisa SauerDas Schulbuch 'Zur Zuverlässigkeit des Hilfsschulaufnahmeverfahrens in der BRD' bietet eine fundierte bildungshistorische Analyse des selektiven Aufnahmeverfahrens an Hilfsschulen in der Bundesrepublik Deutschland in den 1950er bis 1970er Jahren. Die Untersuchung basiert auf der Auswertung professioneller Gutachten und zeitgenössischer Publikationen, um die Konsistenz und Zuverlässigkeit der damals getroffenen Entscheidungen zu rekonstruieren und zu kontextualisieren. Dabei wird der Fokus auf die historischen Selektionsverfahren gelegt, die trotz der aktuellen Diskussionen um schulische Inklusion und Sonderbeschulung eine lange Tradition formaler Regelungen aufweisen. Das Buch liefert einen detaillierten Einblick in die Mechanismen der schulischen Selektion und beleuchtet die Hintergründe der damaligen Praxis. Es richtet sich an Fachleute und Interessierte, die ein tieferes Verständnis der historischen Entwicklungen im Bildungswesen anstreben. Die Analyse bietet eine kritische Reflexion der Argumentationslinien und zeigt auf, inwiefern die historischen Verfahren als Grundlage für heutige Diskussionen dienen können.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
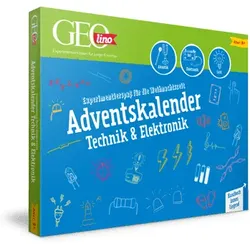
GEOLINO Adventskalender Technik & ElektronikExperimentierspaß für die Weihnachtszeit Technik ganz einfach: Mit diesem Adventskalender entdecken Kinder ab 8 Jahren die spannende Welt der Elektronik. Hinter jedem Türchen verbirgt sich ein anderes Experiment, das sich mithilfe der Bauteile und des Handbuchs auch ohne Vorkenntnisse im Handumdrehen durchführen lässt. Im Mittelpunkt stehen Transistoren, Leuchtdioden, ein Lichtsensor und ein kleiner Lautsprecher. Daraus entstehen geheime Lichtzeichen, gespeicherte Energie, Lichtblitze ohne Batterie, LED-Blinker und vieles mehr! Ausführlich erklärt Mit dabei ist ein ausführliches Handbuch, das alle Experimente Schritt für Schritt und mit vielen Abbildungen erläutert. Das erklärt nicht nur die einzelnen Versuche, sondern gibt auch auf anschauliche Weise Einblick in die Funktionsweise der Bauteile und wie sie zusammenspielen. Die spielerische Herangehensweise ermuntert zum kreativ...12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Zuverlässigkeit im Fahrzeug- und Maschinenbau, Fachbücher von Bernd Bertsche, Martin DazerVon immer komplexer werdenden technischen Produkten erwartet man heute nicht nur gesteigerte Leistungsfähigkeit, sondern auch erhöhte Zuverlässigkeit. Dieses Lehrbuch ist sowohl eine Einführung in die Zuverlässigkeitstheorie für Fahrzeug- und Maschinenbauingenieure als auch ein Nachschlage- und Vertiefungswerk für Zuverlässigkeitsspezialisten. Neben den praxisrelevanten statistischen Grundlagen und den qualitativen Zuverlässigkeitsmethoden wie der FMEA und der FTA befasst sich dieses Lehrbuch schwerpunktmässig mit der Lebensdauerdatenanalyse und den Zuverlässigkeitstestmethoden. Der Stoff ist theoretisch fundiert und zugleich praxisnah aufbereitet. Aufbau und Darstellungsweise machen ein unmittelbares Arbeiten mit dem Buch möglich. Vertieft werden die beschriebenen Theorien, Begriffe und Vorgehensweisen durch Beispiele und Übungen mit Lösungen. Für diese Neuauflage wurde, neben der Erweiterung und Überarbeitung der Kapitel, ein neues Kapitel zum Thema Prognostics & Health Management (PHM) aufgenommen. Darin werden die neuesten Ansätze der Zuverlässigkeitsabsicherung mittels Health-Monitoring und Prognose der verbleibenden Restlebensdauer vorgestellt.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Zuverlässigkeit des Hilfsschulaufnahmeverfahrens in der BRD, Fachbücher von Lisa SauerDas Schulbuch 'Zur Zuverlässigkeit des Hilfsschulaufnahmeverfahrens in der BRD' bietet eine fundierte bildungshistorische Analyse des selektiven Aufnahmeverfahrens an Hilfsschulen in der Bundesrepublik Deutschland in den 1950er bis 1970er Jahren. Die Untersuchung basiert auf der Auswertung professioneller Gutachten und zeitgenössischer Publikationen, um die Konsistenz und Zuverlässigkeit der damals getroffenen Entscheidungen zu rekonstruieren und zu kontextualisieren. Dabei wird der Fokus auf die historischen Selektionsverfahren gelegt, die trotz der aktuellen Diskussionen um schulische Inklusion und Sonderbeschulung eine lange Tradition formaler Regelungen aufweisen. Das Buch liefert einen detaillierten Einblick in die Mechanismen der schulischen Selektion und beleuchtet die Hintergründe der damaligen Praxis. Es richtet sich an Fachleute und Interessierte, die ein tieferes Verständnis der historischen Entwicklungen im Bildungswesen anstreben. Die Analyse bietet eine kritische Reflexion der Argumentationslinien und zeigt auf, inwiefern die historischen Verfahren als Grundlage für heutige Diskussionen dienen können.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualität und Leistung von Beratung, Fachbücher von Gerhard Fatzer, Gerhard Rappe-Giesecke FatzerEin Leitfaden und Ratgeber für Auftraggeber und Auftraggeberorganisationen in einem immer wichtiger und unübersichtlicher werdenden Feld von Dienstleistungen, so umschreiben die drei prominenten Autoren ihr Buch über Qualität und Leistung von Beratung. Als erfahrene Beratungspersonen kennen sie die beschriebenen Beratungsformen Supervision, Coaching und Organisationsentwicklung mit ihren Möglichkeiten und Grenzen genau. Nach einem allgemeinen Teil zu Veränderungen in Organisationen widmen sie jeder der drei Beratungsformen ein eigenes Kapitel. Jeweils im ersten Teil wird das Konzept (Ziele, Vorgehen, Prinzipien, Phasen, Möglichkeiten, Grenzen etc.) erläutert. Anschliessend werden Qualitätskriterien für die Beratung aufgelistet und das Profil von guten - oder müsste man eher sagen von perfekten - Beratungspersonen (SupervisorInnen, Coaches, BeraterInnen) definiert. Die Hinweise auf die Vielseitigkeit der Anforderungen an Beratungspersonen machen den Entscheidungsträgern bewusst, wie anspruchsvoll die Beratungstätigkeit ist. Und damit erreicht dann der Leitfaden und Ratgeber auch sein Ziel: die Einsicht, dass Supervision, Coaching und Organisationsentwicklungsaufträge in die Hände qualifizierter und erfahrener Beratungsfachleute gehören. Fazit: Ein lesenswertes Buch für alle, die Beratungen genehmigen müssen oder selber Supervision, Coaching oder Organisationsentwicklung in Anspruch nehmen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
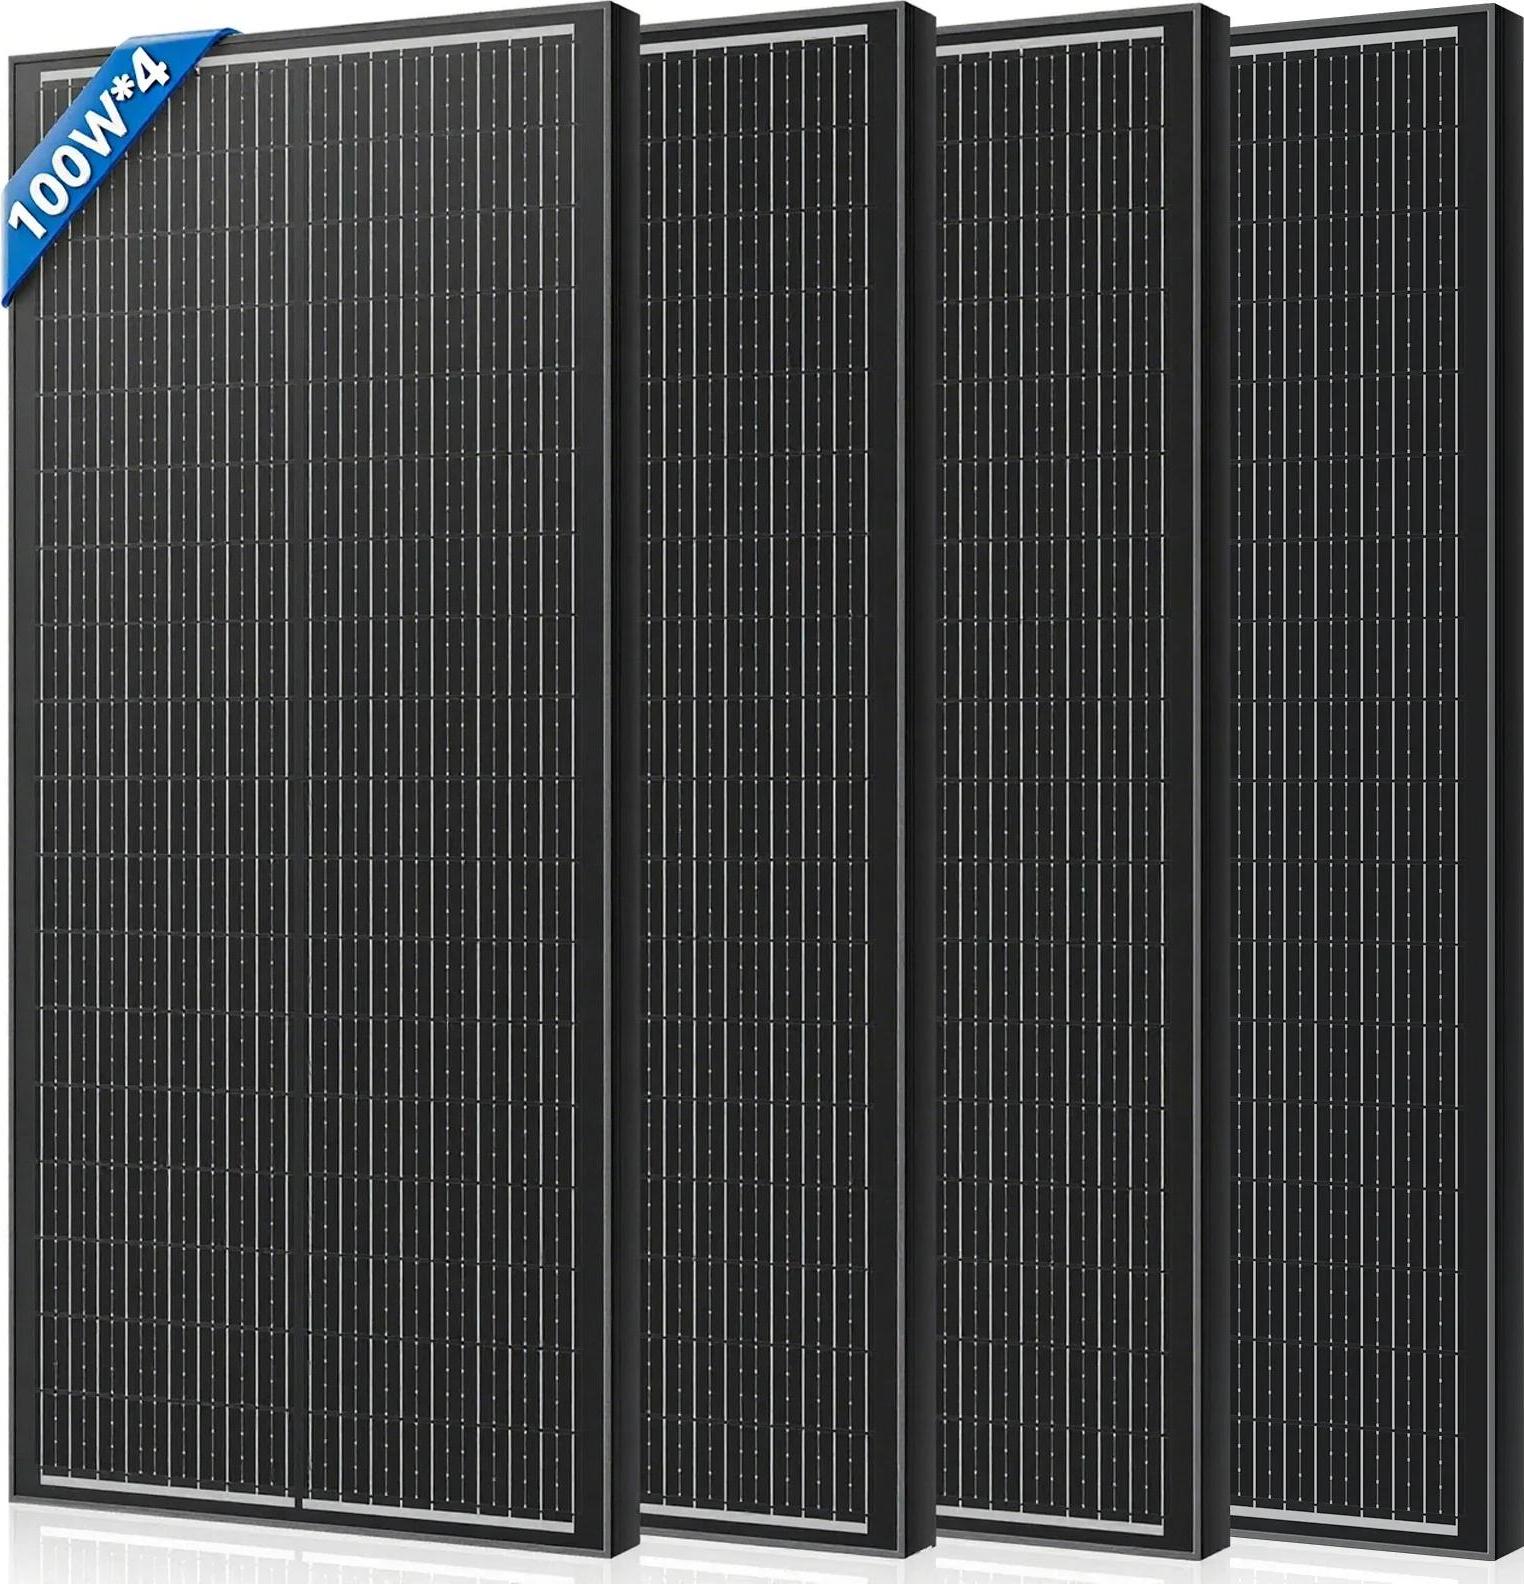
Solarpanel, monokristallines Silizium, hohe Effizienz, 400Weffiziente energieumwandlung: nutzt fortschrittliche technologie für eine optimale energieabsorption und stellt sicher, dass sie das beste aus ihrer energiequelle herausholen.vielseitige energiequelle: ideal für eine vielzahl von anwendungen, von der netzunabhängigen lebensweise bis zur verbesserung ihrer gartenund wohnmobilerfahrungen.robustes design: entwickelt, um rauen wetterbedingungen standzuhalten und zuverlässige leistung unabhängig von der umgebung zu bieten.tragbar und kompakt: für einfache installation und transport konzipiert, was es zu einer praktischen wahl für sowohl innenals auch außenanwendungen macht.benutzerfreundlich: verfügt über krokodilklemmen für unkomplizierte verbindungen zu geräten, was ihren einrichtungsprozess vereinfacht. Spezifikation: material: monokristallines siliziumabmessungen: 100wmaximale leistungsspannung: 19,5vmaximaler strom: 5,13aleerlaufspannung: 23,4vkurzschlussstrom: 5,64amaximale systemspannung: dc1000veffizienz: 24%betriebstemperaturbereic360,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.