Domain hmec.de kaufen?
Wir ziehen mit dem Projekt
hmec.de um.
Sind Sie am Kauf der Domain
hmec.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hmec.de kaufen?
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
Ähnliche Suchbegriffe für Dispositionskredit
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
Zuverlässigkeit im Fahrzeug- und Maschinenbau, Fachbücher von Bernd Bertsche, Martin DazerVon immer komplexer werdenden technischen Produkten erwartet man heute nicht nur gesteigerte Leistungsfähigkeit, sondern auch erhöhte Zuverlässigkeit. Dieses Lehrbuch ist sowohl eine Einführung in die Zuverlässigkeitstheorie für Fahrzeug- und Maschinenbauingenieure als auch ein Nachschlage- und Vertiefungswerk für Zuverlässigkeitsspezialisten. Neben den praxisrelevanten statistischen Grundlagen und den qualitativen Zuverlässigkeitsmethoden wie der FMEA und der FTA befasst sich dieses Lehrbuch schwerpunktmässig mit der Lebensdauerdatenanalyse und den Zuverlässigkeitstestmethoden. Der Stoff ist theoretisch fundiert und zugleich praxisnah aufbereitet. Aufbau und Darstellungsweise machen ein unmittelbares Arbeiten mit dem Buch möglich. Vertieft werden die beschriebenen Theorien, Begriffe und Vorgehensweisen durch Beispiele und Übungen mit Lösungen. Für diese Neuauflage wurde, neben der Erweiterung und Überarbeitung der Kapitel, ein neues Kapitel zum Thema Prognostics & Health Management (PHM) aufgenommen. Darin werden die neuesten Ansätze der Zuverlässigkeitsabsicherung mittels Health-Monitoring und Prognose der verbleibenden Restlebensdauer vorgestellt.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualität und Leistung von Beratung, Fachbücher von Gerhard Fatzer, Gerhard Rappe-Giesecke FatzerEin Leitfaden und Ratgeber für Auftraggeber und Auftraggeberorganisationen in einem immer wichtiger und unübersichtlicher werdenden Feld von Dienstleistungen, so umschreiben die drei prominenten Autoren ihr Buch über Qualität und Leistung von Beratung. Als erfahrene Beratungspersonen kennen sie die beschriebenen Beratungsformen Supervision, Coaching und Organisationsentwicklung mit ihren Möglichkeiten und Grenzen genau. Nach einem allgemeinen Teil zu Veränderungen in Organisationen widmen sie jeder der drei Beratungsformen ein eigenes Kapitel. Jeweils im ersten Teil wird das Konzept (Ziele, Vorgehen, Prinzipien, Phasen, Möglichkeiten, Grenzen etc.) erläutert. Anschliessend werden Qualitätskriterien für die Beratung aufgelistet und das Profil von guten - oder müsste man eher sagen von perfekten - Beratungspersonen (SupervisorInnen, Coaches, BeraterInnen) definiert. Die Hinweise auf die Vielseitigkeit der Anforderungen an Beratungspersonen machen den Entscheidungsträgern bewusst, wie anspruchsvoll die Beratungstätigkeit ist. Und damit erreicht dann der Leitfaden und Ratgeber auch sein Ziel: die Einsicht, dass Supervision, Coaching und Organisationsentwicklungsaufträge in die Hände qualifizierter und erfahrener Beratungsfachleute gehören. Fazit: Ein lesenswertes Buch für alle, die Beratungen genehmigen müssen oder selber Supervision, Coaching oder Organisationsentwicklung in Anspruch nehmen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
-
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
Wie kann ich einen Dispositionskredit bei der Norisbank beantragen?
Um einen Dispositionskredit bei der Norisbank zu beantragen, kannst du entweder online auf der Website der Bank einen Antrag stellen oder dich telefonisch an den Kundenservice wenden. Du musst dabei deine persönlichen Daten angeben und deine finanzielle Situation offenlegen. Die Bank wird dann prüfen, ob du für einen Dispositionskredit in Frage kommst und dir gegebenenfalls einen Rahmenkredit einräumen. **
Darf die Sparkasse den Dispositionskredit trotz Hartz 4 kündigen?
Ja, die Sparkasse darf den Dispositionskredit auch bei Hartz 4 kündigen, wenn die vereinbarten Bedingungen nicht eingehalten werden. Die Kündigung kann beispielsweise erfolgen, wenn der Kreditnehmer seine finanziellen Verpflichtungen nicht mehr erfüllen kann oder wenn sich seine finanzielle Situation verschlechtert. **
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
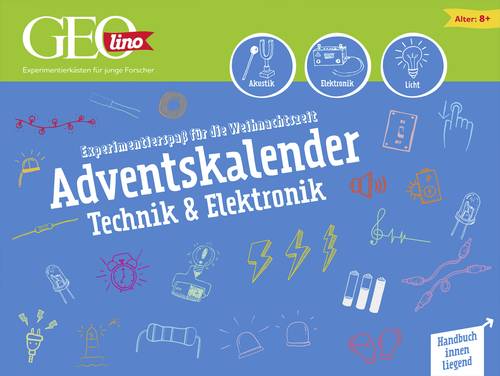
Geolino Technik & Elektronik GEOlino Adventskalender Technik & Elektronik Experimente, GEOlino, Elektronik Adventskalender Altersklasse ab 8 JahreExperimentierspaß für die Weihnachtszeit Technik ganz einfach: Mit diesem Adventskalender entdecken Kinder ab 8 Jahren die spannende Welt der Elektronik. Hinter jedem Türchen verbirgt sich ein anderes Experiment, das sich mithilfe der Bauteile und des Handbuchs auch ohne Vorkenntnisse im Handumdrehen durchführen lässt. Im Mittelpunkt stehen Transistoren, Leuchtdioden, ein Lichtsensor und ein kleiner Lautsprecher. Daraus entstehen geheime Lichtzeichen, gespeicherte Energie, Lichtblitze ohne Batterie, LED-Blinker und vieles mehr! Ausführlich erklärt Mit dabei ist ein ausführliches Handbuch, das alle Experimente Schritt für Schritt und mit vielen Abbildungen erläutert. Das erklärt nicht nur die einzelnen Versuche, sondern gibt auch auf anschauliche Weise Einblick in die Funktionsweise der Bauteile und wie sie zusammenspielen. Die spielerische Herangehensweise ermuntert zum kreativen Umgang mit technischen Fragestellungen.16,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
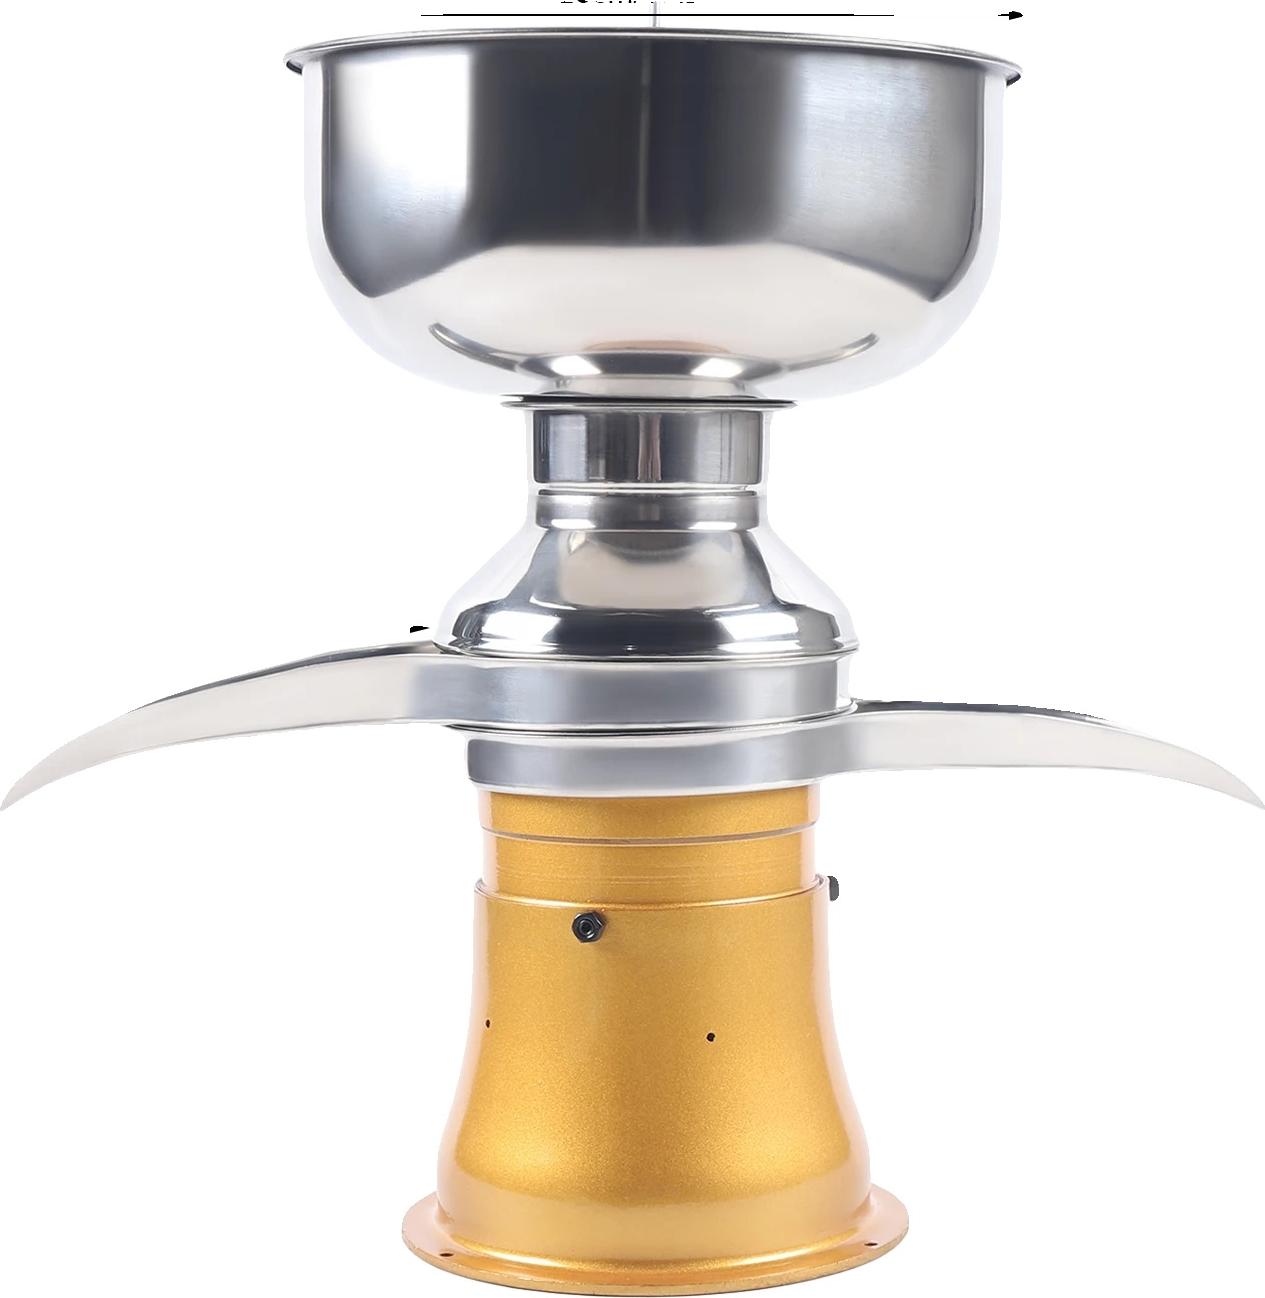
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V321,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Zuverlässigkeit im Fahrzeug- und Maschinenbau, Fachbücher von Bernd Bertsche, Martin DazerVon immer komplexer werdenden technischen Produkten erwartet man heute nicht nur gesteigerte Leistungsfähigkeit, sondern auch erhöhte Zuverlässigkeit. Dieses Lehrbuch ist sowohl eine Einführung in die Zuverlässigkeitstheorie für Fahrzeug- und Maschinenbauingenieure als auch ein Nachschlage- und Vertiefungswerk für Zuverlässigkeitsspezialisten. Neben den praxisrelevanten statistischen Grundlagen und den qualitativen Zuverlässigkeitsmethoden wie der FMEA und der FTA befasst sich dieses Lehrbuch schwerpunktmässig mit der Lebensdauerdatenanalyse und den Zuverlässigkeitstestmethoden. Der Stoff ist theoretisch fundiert und zugleich praxisnah aufbereitet. Aufbau und Darstellungsweise machen ein unmittelbares Arbeiten mit dem Buch möglich. Vertieft werden die beschriebenen Theorien, Begriffe und Vorgehensweisen durch Beispiele und Übungen mit Lösungen. Für diese Neuauflage wurde, neben der Erweiterung und Überarbeitung der Kapitel, ein neues Kapitel zum Thema Prognostics & Health Management (PHM) aufgenommen. Darin werden die neuesten Ansätze der Zuverlässigkeitsabsicherung mittels Health-Monitoring und Prognose der verbleibenden Restlebensdauer vorgestellt.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualität und Leistung von Beratung, Fachbücher von Gerhard Fatzer, Gerhard Rappe-Giesecke FatzerEin Leitfaden und Ratgeber für Auftraggeber und Auftraggeberorganisationen in einem immer wichtiger und unübersichtlicher werdenden Feld von Dienstleistungen, so umschreiben die drei prominenten Autoren ihr Buch über Qualität und Leistung von Beratung. Als erfahrene Beratungspersonen kennen sie die beschriebenen Beratungsformen Supervision, Coaching und Organisationsentwicklung mit ihren Möglichkeiten und Grenzen genau. Nach einem allgemeinen Teil zu Veränderungen in Organisationen widmen sie jeder der drei Beratungsformen ein eigenes Kapitel. Jeweils im ersten Teil wird das Konzept (Ziele, Vorgehen, Prinzipien, Phasen, Möglichkeiten, Grenzen etc.) erläutert. Anschliessend werden Qualitätskriterien für die Beratung aufgelistet und das Profil von guten - oder müsste man eher sagen von perfekten - Beratungspersonen (SupervisorInnen, Coaches, BeraterInnen) definiert. Die Hinweise auf die Vielseitigkeit der Anforderungen an Beratungspersonen machen den Entscheidungsträgern bewusst, wie anspruchsvoll die Beratungstätigkeit ist. Und damit erreicht dann der Leitfaden und Ratgeber auch sein Ziel: die Einsicht, dass Supervision, Coaching und Organisationsentwicklungsaufträge in die Hände qualifizierter und erfahrener Beratungsfachleute gehören. Fazit: Ein lesenswertes Buch für alle, die Beratungen genehmigen müssen oder selber Supervision, Coaching oder Organisationsentwicklung in Anspruch nehmen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
-
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
Ähnliche Suchbegriffe für Dispositionskredit
-
Solarpanel, monokristallines Silizium, hohe Effizienz, 400Weffiziente energieumwandlung: nutzt fortschrittliche technologie für eine optimale energieabsorption und stellt sicher, dass sie das beste aus ihrer energiequelle herausholen.vielseitige energiequelle: ideal für eine vielzahl von anwendungen, von der netzunabhängigen lebensweise bis zur verbesserung ihrer gartenund wohnmobilerfahrungen.robustes design: entwickelt, um rauen wetterbedingungen standzuhalten und zuverlässige leistung unabhängig von der umgebung zu bieten.tragbar und kompakt: für einfache installation und transport konzipiert, was es zu einer praktischen wahl für sowohl innenals auch außenanwendungen macht.benutzerfreundlich: verfügt über krokodilklemmen für unkomplizierte verbindungen zu geräten, was ihren einrichtungsprozess vereinfacht. Spezifikation: material: monokristallines siliziumabmessungen: 100wmaximale leistungsspannung: 19,5vmaximaler strom: 5,13aleerlaufspannung: 23,4vkurzschlussstrom: 5,64amaximale systemspannung: dc1000veffizienz: 24%betriebstemperaturbereic360,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Qualität im Service, Fachbücher von Franz J. BrunnerIn einer Wirtschaftskrise rücken stabile Kundenbeziehungen stärker in den Mittelpunkt. Nur Unternehmen, die ihre Kunden pflegen und sich auf ihre treue Kundschaft verlassen können, sind in der Lage, auch eine Krise erfolgreich durchzustehen. In solchen Zeiten sind daher nachhaltige und emotionale Kundenbindungen von ausschlaggebender Bedeutung. Ein Unternehmen, das wettbewerbsfähig bleiben will, muss die Qualität im Service genauso aufbauen und managen wie die Produktqualität. Dennoch wird diese Tatsache von vielen Unternehmen noch immer unterschätzt und nicht systematisch in die Firmenstrategie und in die internen Prozesse integriert. Der Autor zeigt in dem vorliegenden Buch, wie es geht. Auf Basis des bestehenden Qualitätsmanagements wird ein Kundenbeziehungsmanagement aufgebaut. Die Dienstleistung wird wie ein Produkt entwickelt und die Qualität der Leistung ständig geprüft. Der Autor stellt hilfreiche Instrumente zum Aufbau einer erfolgreichen Dienstleistung vor und zeigt, wie einzelne Dienstleistungssektoren dabei vorgehen. Beispiele vorbildlicher Dienstleistungen runden das Ganze ab.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
-
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
-
Wie kann ich einen Dispositionskredit bei der Norisbank beantragen?
Um einen Dispositionskredit bei der Norisbank zu beantragen, kannst du entweder online auf der Website der Bank einen Antrag stellen oder dich telefonisch an den Kundenservice wenden. Du musst dabei deine persönlichen Daten angeben und deine finanzielle Situation offenlegen. Die Bank wird dann prüfen, ob du für einen Dispositionskredit in Frage kommst und dir gegebenenfalls einen Rahmenkredit einräumen. **
-
Darf die Sparkasse den Dispositionskredit trotz Hartz 4 kündigen?
Ja, die Sparkasse darf den Dispositionskredit auch bei Hartz 4 kündigen, wenn die vereinbarten Bedingungen nicht eingehalten werden. Die Kündigung kann beispielsweise erfolgen, wenn der Kreditnehmer seine finanziellen Verpflichtungen nicht mehr erfüllen kann oder wenn sich seine finanzielle Situation verschlechtert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.